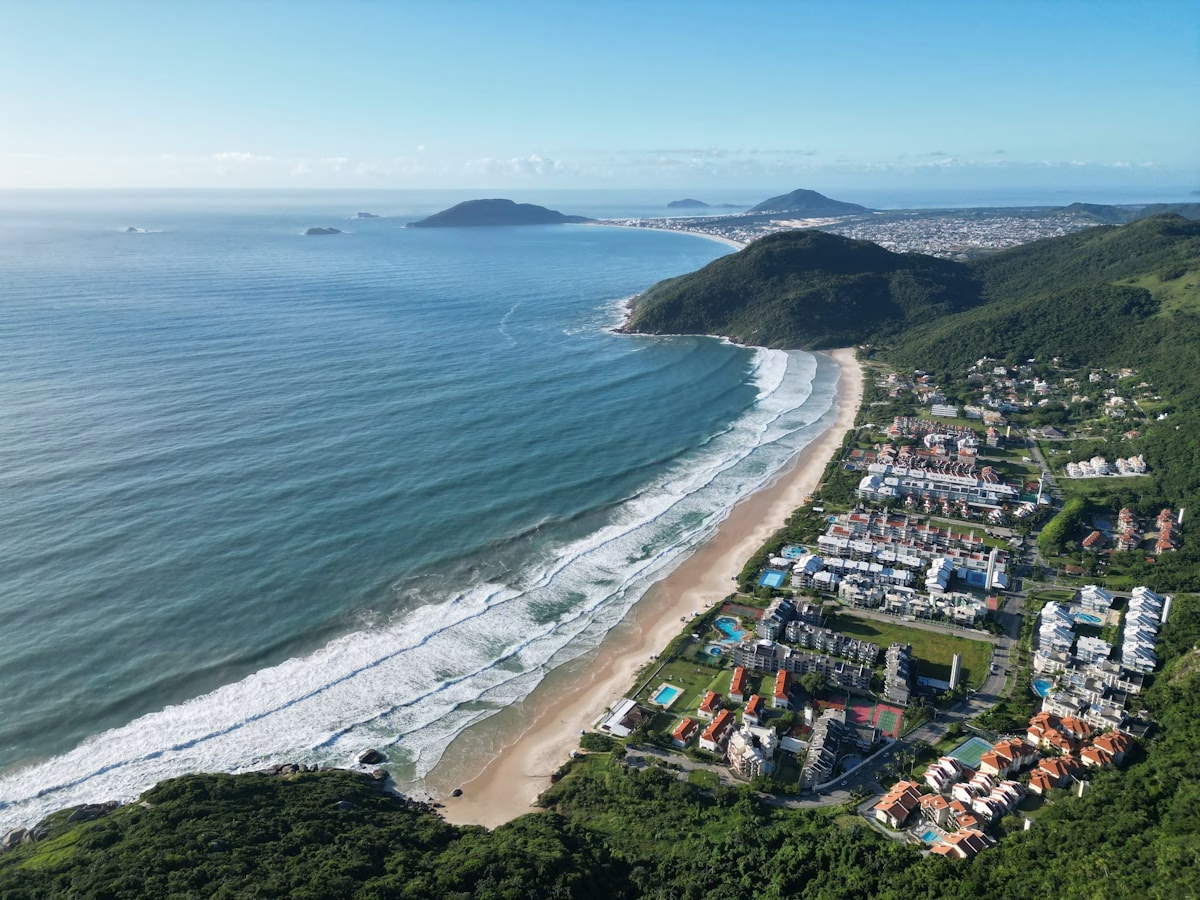
Espanhol pode comprar imóvel em Florianópolis sem nenhuma restrição legal. A legislação brasileira trata compradores estrangeiros de forma igualitária para imóveis urbanos, e o cidadão espanhol tem ainda uma vantagem estrutural que a maioria dos europeus não possui: um tratado de bitributação vigente com o Brasil desde 1975.
Esse tratado — o Decreto 76.975/1976 — é um ponto de inflexão prático. Ele elimina a cobrança dupla de imposto sobre renda de aluguel e ganho de capital, garantindo que o espanhol pague tributo ao Brasil e apenas registre esse pagamento na declaração espanhola, sem pagar duas vezes. É uma vantagem que o comprador português, por exemplo, perdeu em 2023, quando o Brasil extinguiu o acordo bilateral com Portugal. O espanhol mantém o seu.
Do outro lado do Atlântico, Florianópolis se posiciona como uma alternativa de alto padrão a custos que o mercado imobiliário europeu dificilmente replica. Um apartamento de três quartos em Jurerê Internacional custa, ao câmbio atual, aproximadamente o mesmo que um imóvel de dois quartos em Ibiza ou na Costa del Sol — com infraestrutura moderna, acessibilidade a praias e uma comunidade de expats europeus que cresce ano a ano.
Este guia apresenta o caminho completo para o comprador espanhol: do marco legal ao tratado, do Modelo 720 à transferência bancária, com atenção a um alerta prático que poucos posts abordam — o maior banco espanhol não opera no Brasil.
Espanhol pode comprar imóvel no Brasil?
Sim, sem restrições para imóveis urbanos. O ordenamento jurídico brasileiro não impõe nenhuma limitação à compra de imóveis urbanos por estrangeiros, independentemente de nacionalidade. O espanhol compra, titula e registra um imóvel em Florianópolis com os mesmos direitos que qualquer comprador.
Bases legais que asseguram o direito
A Constituição Federal garante o direito de propriedade (art. 5º, XXII) sem distinção de nacionalidade entre pessoas físicas. A Lei 13.445/2017 — a Lei de Migração — reforça esse direito ao assegurar ao imigrante o acesso à propriedade privada no Brasil, independentemente de ter residência permanente ou não. A única limitação relevante está na Lei 5.709/1971, que restringe a aquisição de imóveis rurais e em faixa de fronteira (150 km da fronteira terrestre). Florianópolis é área urbana costeira no interior de Santa Catarina — nenhuma dessas travas se aplica.
Status migratório e seu impacto prático
O status migratório não define o direito de comprar — define o acesso ao crédito bancário. Espanhol com residência permanente no Brasil (CRNM) acessa financiamento em qualquer banco, com LTV de até 80% e prazo de até 35 anos. Sem residência permanente, a compra pode ser feita à vista, via financiamento com incorporadora ou por meio de fintechs com LTV de 50% a 60%.
Cidadãos espanhóis entram no Brasil como turistas sem visto por até 90 dias — prorrogáveis por mais 90, totalizando 180 dias por período de 12 meses. Esse prazo é mais do que suficiente para visitar, escolher e assinar o contrato de compra.
O caminho do visto de investidor
Imóvel urbano com valor igual ou superior a R$ 1 milhão nas regiões Sul ou Sudeste gera direito a uma autorização de residência temporária de quatro anos, prevista na Resolução Normativa 36/2018. Essa residência pode ser convertida em permanente — e a permanência abre acesso ao financiamento bancário pleno.
O tratado Brasil-Espanha: vantagem que o português perdeu em 2023
Este é o diferencial tributário mais relevante para o comprador espanhol, e merece ser compreendido antes de qualquer outra decisão.
O que é o Decreto 76.975/1976
A Convenção para Evitar a Dupla Tributação e Prevenir a Evasão Fiscal em Matéria de Impostos sobre a Renda foi assinada em Brasília em novembro de 1974, promulgada pelo Decreto nº 76.975, de 2 de janeiro de 1976, e entrou em vigor em dezembro de 1975. O acordo está em plena vigência em 2026 — nenhuma das partes o denunciou.
A Receita Federal do Brasil lista o decreto como ativo na página oficial de acordos internacionais. Em 2026, a própria Receita Federal publicou um Ato Declaratório Interpretativo regulamentando o tratamento de JCP pagos a residentes na Espanha sob esse acordo — evidência de aplicação ativa do tratado em pleno 2026. Em abril do mesmo ano, Brasil e Espanha firmaram novos acordos de cooperação em minerais críticos, reforçando a robustez da relação bilateral.
O acordo com Portugal foi diferente. O Brasil notificou a denúncia em 2022, e o tratado lusitano se extinguiu em 2023. O espanhol compra imóvel no Brasil com proteção fiscal bilateral. O português, não.
Como o tratado funciona na prática para o proprietário
O mecanismo é direto. O Art. 6 do tratado determina que a renda de aluguel de imóvel situado no Brasil é tributada no Brasil. O administrador ou procurador do imóvel retém 15% de IRRF sobre o valor do aluguel e recolhe ao fisco brasileiro.
O espanhol recebe o valor líquido, declara o rendimento no IRPF espanhol como rendimento de fonte estrangeira (rendimientos del capital inmobiliario de fuente extranjera) e credita o imposto pago no Brasil. Resultado: um único pagamento de imposto sobre o mesmo rendimento.
O Art. 13 regula o ganho de capital na venda do imóvel, tributado no Brasil com alíquotas progressivas entre 15% e 22,5%. Esse imposto também é creditável na declaração espanhola.
Tabela comparativa dos acordos vigentes
| País | Status do acordo de bitributação com o Brasil |
|---|---|
| Espanha | Vigente — Decreto 76.975/1976 |
| França | Vigente — Decreto 70.506/1972 |
| Alemanha | Vigente — 1975 |
| Portugal | Extinto em 2023 — denunciado pelo Brasil |
| EUA | Nunca houve acordo |
Modelo 720 e obrigações fiscais na Espanha para imóvel no exterior
O Modelo 720 é uma obrigação declaratória exclusiva do residente fiscal espanhol. Não existe equivalente no ordenamento de outros países europeus. Conhecê-lo antes de fechar o negócio evita surpresas.
O que é o Modelo 720
Criado pela Lei 7/2012 e regulado pelo art. 42 bis do Regulamento de Gestão e Inspeção Tributária espanhol, o Modelo 720 é uma declaração informativa anual sobre bens e direitos situados no exterior. É apresentado exclusivamente pela Sede Electrónica da Agencia Tributaria (AEAT).
O modelo cobre três blocos de bens declaráveis de forma independente: contas bancárias no exterior, valores e direitos financeiros no exterior, e imóveis e direitos sobre imóveis situados no exterior — o bloco diretamente aplicável ao comprador de apartamento em Florianópolis.
Quando o espanhol é obrigado a declarar
A obrigação surge quando o valor dos bens de um único bloco supera €50.000. Os blocos são avaliados de forma independente — um espanhol com €40.000 em conta no exterior e €90.000 em imóvel no exterior declara apenas o bloco de imóveis.
Na prática, qualquer imóvel relevante em Florianópolis ultrapassa amplamente esse limiar. Um apartamento de R$ 1,5 milhão equivale a aproximadamente €280.000 ao câmbio de 2026 A declaração do Modelo 720 é, portanto, obrigatória para o comprador espanhol de imóvel em Florianópolis.
Prazo, conteúdo e frequência
O prazo de apresentação é de 1 de janeiro a 31 de março do ano seguinte ao exercício fiscal — para 2025, o prazo foi até 31 de março de 2026. O comprador informa: identificação e localização do imóvel (país, cidade, rua), data de aquisição, valor de aquisição em euros (câmbio da data de compra) e percentual de titularidade.
A boa notícia é que o Modelo 720 não precisa ser renovado todo ano. A obrigação de redeclarar só surge quando o valor do bloco de imóveis aumenta mais de €20.000 em relação à última declaração apresentada.
O que mudou com a Ley 5/2022
As sanções originais do Modelo 720 eram desproporcionais: multa de 150% do valor dos bens não declarados, mais multas fixas de €5.000 por dado omitido. O Tribunal de Justiça da União Europeia declarou essas penalidades ilegais em janeiro de 2022. A Espanha aprovou a Ley 5/2022 (9 de março de 2022), eliminando as multas excessivas.
O regime sancionador atual segue as penalidades proporcionais da Ley General Tributaria (LGT) — muito menores do que as originais. A obrigação de declarar permanece intacta; apenas as sanções desproporcionais foram abolidas.
CPF e conta bancária para cidadão espanhol no Brasil
Como obter o CPF sem sair da Espanha
O CPF (Cadastro de Pessoas Físicas) é o documento fiscal imprescindível para qualquer compra de imóvel no Brasil. Sem CPF, não há escritura.
O cidadão espanhol residente na Espanha pode obtê-lo em qualquer consulado brasileiro no país: Embaixada do Brasil em Madri, Consulado-Geral em Barcelona, Consulado em Bilbao e Consulado em Las Palmas de Gran Canaria. O agendamento é feito pelo sistema e-consular (gov.br/mre).
Documentos necessários: passaporte espanhol válido (o DNI não é aceito para uso no Brasil — usar sempre o passaporte) e comprovante de residência na Espanha. O formulário FCPF está disponível em espanhol — conveniência relevante para o público-alvo.
O CPF também pode ser obtido presencialmente no Brasil em qualquer agência dos Correios ou unidade da Receita Federal durante uma visita ao país.
Conta bancária no Brasil para não residente
Sem residência fiscal no Brasil, o espanhol pode abrir uma Conta de Não Residente (CNR), modalidade criada pela Resolução Conjunta BCB/CVM nº 13/2024. A abertura é 100% digital, com prazo aproximado de dois dias úteis.
Bancos tradicionais de varejo (Itaú, Bradesco, Caixa, BB) geralmente não oferecem conta para não residentes estrangeiros. Quanto ao Santander, vale uma nota: o Santander Brasil é entidade jurídica separada do Santander Espanha. O espanhol que já é cliente do grupo na Espanha pode encontrar facilidade operacional para a abertura, mas não há portabilidade automática de conta entre as entidades.
A conta no Brasil serve para receber aluguéis do imóvel, pagar IPTUIPTUVer tudo →, condomínio e despesas de manutenção, e facilitar a repatriação de rendimentos para a Espanha.
Como transferir EUR da Espanha para o Brasil (e por que o BBVA não serve)
O fluxo padrão da remessa internacional
O espanhol transfere recursos da Espanha ao Brasil via transferência bancária internacional (SWIFT). O banco ou a corretora de câmbio brasileira recebe os euros, executa a conversão EUR → BRL e registra o contrato de câmbio no Banco Central — etapa obrigatória.
O IOF sobre câmbio de entrada para compra de imóvel por estrangeiro é de 0,38%. O custo total da operação cambial fica entre 2% e 3% do valor transferido (IOF + spread cambial de 1% a 4% + taxa operacional).
Um ponto crítico que muitos esqueciam: o comprador estrangeiro deve registrar o ingresso de capital no Sistema do Banco Central (SCE-IED) em até 30 dias. Sem esse registro, não é possível repatriar os recursos ao vender o imóvel no futuro. ⚠️ Confirmar prazo e procedimento atual no site do BCB.
Canais práticos para o espanhol
| Canal | Perfil de uso | Observação |
|---|---|---|
| Wise | Valores até ~R$ 400–500k | Taxa próxima da comercial; familiar para europeus |
| Remessa Online | Até R$ 1M/operação | Plataforma brasileira regulada; spread competitivo |
| Santander Espanha → Santander Brasil | Qualquer valor | SWIFT entre entidades do mesmo grupo; verificar tarifas |
| CaixaBank | Qualquer valor | SWIFT para bancos brasileiros; verificar spread e prazo |
| Corretora de câmbio brasileira | Acima de R$ 1M | Mesa de câmbio — maior flexibilidade para volumes altos |
O alerta sobre o BBVA
O BBVA é o segundo maior banco privado da Espanha, com dezenas de milhões de clientes. E não opera no Brasil. O BRL não consta como moeda disponível para envios internacionais a partir da Espanha pelo BBVA.
O espanhol cliente do BBVA que queira transferir recursos para comprar um imóvel em Florianópolis precisa usar um canal alternativo: Wise, Remessa Online ou corretora de câmbio brasileira. Esse detalhe não está documentado em nenhum post generalista sobre “estrangeiro comprar imóvel no Brasil” — mas é exatamente o tipo de informação que define se a operação acontece ou trava no primeiro dia.
Processo de compra passo a passo para espanhol
Documentação pessoal para a escritura
| Documento | Tratamento para uso no Brasil |
|---|---|
| Passaporte espanhol válido | Cópia autenticada — usar passaporte, não DNI |
| CPF | Via consulado brasileiro na Espanha ou presencialmente no Brasil |
| Certidão de nascimento | Apostila (Ministerio de Justicia espanhol) + tradução juramentada |
| Certidão de casamento (se casado) | Apostila + tradução juramentada |
| Comprovante de residência | Apostila recomendada + tradução juramentada |
| Comprovante de renda (para financiamento) | Apostila + tradução juramentada |
| Procuração (se não presente na escritura) | Notário espanhol + apostila + tradução juramentada |
Apostila de Haia: Espanha signatária
A Espanha aderiu à Convenção de Haia de 1961. Documentos espanhóis podem ser apostilados para uso no Brasil sem necessidade de legalização consular adicional.
A autoridade apostilante na Espanha é o Ministerio de Justicia (sede.mjusticia.gob.es), que emite apostilas eletrônicas verificáveis por QR code ou código de autenticação. O cartório brasileiro confirma a autenticidade online — sem a burocracia da legalização consular.
Após a apostila, documentos em espanhol precisam de tradução juramentada para ter validade em cartório no Brasil. Tradutores públicos juramentados do par espanhol-português em Santa Catarina estão cadastrados na JUCESC. O espanhol é um dos pares linguísticos com maior disponibilidade de tradutores juramentados no Brasil — sem a escassez que compradores de línguas menos faladas encontram.
As oito etapas da compra
- CPF obtido via consulado brasileiro na Espanha
- Definição do imóvel e análise jurídica — matrícula, ônus, regularidade no Cartório de Registro de Imóveis de Florianópolis
- Proposta e Contrato de Promessa de Compra e Venda — assinado com passaporte e CPF; procuração se o comprador não vier ao Brasil
- Remessa dos recursos — EUR → BRL via canal escolhido; contrato de câmbio registrado no BCB; registro SCE-IED em até 30 dias
- Due diligence — certidões negativas do vendedor e regularidade fiscal do imóvel
- Escritura públicaEscritura públicaVer tudo → em cartório de notas — com documentos apostilados e traduções juramentadas
- Registro no Cartório de Registro de Imóveis — emissão do título definitivo de propriedade
- ITBI — 2% do valor venal ou de transação em Florianópolis ⚠️ Confirmar alíquota municipal vigente
Os custos totais de fechamento ficam entre 4% e 6% do valor do imóvel, somando ITBIITBIVer tudo →, emolumentos de escritura e registro. ⚠️ Confirmar Tabela de Emolumentos SC vigente.
Florianópolis para o comprador espanhol: comparativo de custo e comunidade
O que os preços revelam
Florianópolis registra preço médio de R$ 12.773/m² com valorização de 9% nos últimos 12 meses (dados de 2025/2026). Em Jurerê Internacional, o metro quadrado chega a R$ 25.136 — com alta de 50% em 2025 e tíquete médio de R$ 5,5 milhões.
Para o comprador espanhol, esses números ganham sentido quando convertidos e comparados:
| Mercado espanhol | Preço estimado/m² | Jurerê Internacional equivalente em EUR ⚠️ |
|---|---|---|
| Ibiza (ilha litorânea comparável) | €8.000–€15.000/m² | ~€2.200–€4.700/m² — até 3x mais barato |
| Barcelona | €4.500–€6.500/m² | ~€2.200–€4.700/m² — até 3x mais barato |
| Marbella (Costa del Sol) | €4.000–€8.000/m² | ~€2.200–€4.700/m² — até 2x mais barato |
| San Sebastián | €4.500–€6.000/m² | ~€2.200–€4.700/m² |
⚠️ Todos os valores em EUR dependem do câmbio EUR/BRL no momento da transação.
O risco cambial é o contraponto que qualquer planejamento responsável deve incluir. A desvalorização do BRL frente ao euro pode comprimir o retorno real do investidor espanhol — o imóvel pode valorizar em reais e, ainda assim, gerar retorno neutro em euros se o câmbio recuar.
A comunidade espanhola em Florianópolis
A presença espanhola em Florianópolis tem duas ondas distintas. A primeira veio com a crise financeira europeia de 2008–2012, quando o Brasil era o quinto destino de emigração espanhola no mundo. O perfil predominante: engenheiros, profissionais de TI, arquitetos e empreendedores — muitos dos quais se estabeleceram no eixo Florianópolis-Joinville, onde o mercado de tecnologia crescia.
A segunda onda veio com o trabalho remoto pós-2020. Florianópolis tornou-se destino consolidado de nômades digitais europeus, impulsionado pelo Visto de Nômade Digital (VITEM XIV) — aberto a espanhóis com renda mínima de USD 1.500/mês. A cidade oferece coworkings em Lagoa da Conceição e Campeche, conectividade, praias acessíveis e custo de vida significativamente menor do que em qualquer capital europeia.
A afinidade cultural também conta. O espanhol consegue se comunicar em processos cartoriais, negociações e no cotidiano com uma fluidez que compradores de outras origens europeias simplesmente não têm. O formulário do CPF está disponível em espanhol. A proximidade entre as línguas reduz a barreira de entrada do processo inteiro.
Bairros mais relevantes para o comprador espanhol
Lagoa da Conceição é o polo de expats europeus em Florianópolis — natureza, vida social, restaurantes internacionais, coworkings e uma comunidade que se renova com cada onda de nômades digitais. Campeche é a escolha de quem privilegia surf, tranquilidade e trabalho remoto. Jurerê Internacional dialoga com os padrões de Marbella ou Ibiza — a fração do custo europeu, com o mesmo nível de acabamento e serviço. Para orçamentos menores, Ingleses e Canasvieiras oferecem boa infraestrutura de lazer a preços mais acessíveis.
Financiamento: espanhol pode financiar imóvel no Brasil?
Com residência permanente
Espanhol com CRNM (Carteira de Registro Nacional Migratório) permanente acessa o sistema de crédito imobiliário brasileiro em condições idênticas às de qualquer estrangeiro residente. Isso significa: financiamento em Caixa Econômica Federal, Itaú, Santander Brasil, Bradesco e Banco do Brasil, com LTV de até 80% e prazo de até 35 anos.
Sem residência permanente
Sem CRNM permanente, as opções são três: compra à vista (o caminho mais comum para compradores internacionais), financiamento via fintechs ou Sociedades de Crédito Direto (SCD) com LTV de 50% a 60%, ou financiamento direto com a incorporadora nas parcelas durante a obra.
O caminho do imóvel para a residência
A Resolução Normativa 36/2018 cria uma rota específica: imóvel urbano com valor igual ou superior a R$ 1 milhão nas regiões Sul ou Sudeste gera direito a autorização de residência temporária de quatro anos. Após quatro anos, com a manutenção do investimento e presença mínima de 14 dias a cada dois anos no Brasil, o espanhol pode requerer a residência permanente — e com ela, o acesso pleno ao financiamento bancário.
Caminhos comparados
| Situação | Acesso ao crédito | LTV máximo | Prazo máximo |
|---|---|---|---|
| Espanhol com CRNM permanente | Todos os bancos | 80% | 35 anos |
| Espanhol sem residência | Fintechs/SCD ou incorporadora | 50–60% | Variável |
| Espanhol com residência temporária (RN 36) | Limitado — depende do banco | 50–70% | Variável |
Perguntas frequentes
Espanhol pode comprar imóvel no Brasil?
Sim. A legislação brasileira não impõe nenhuma restrição à compra de imóveis urbanos por estrangeiros. O espanhol compra, titula e registra imóvel em Florianópolis com os mesmos direitos que qualquer comprador. A única limitação envolve imóveis rurais e em faixa de fronteira — Florianópolis é área urbana, sem restrição.
Espanhol paga imposto duas vezes sobre o aluguel do imóvel no Brasil e na Espanha?
Não. O tratado de bitributação Brasil-Espanha (Decreto 76.975/1976), em vigor desde 1975, garante que o IRRF pago no Brasil sobre a renda de aluguel seja creditável na declaração de IRPF espanhola. Um único pagamento de imposto sobre o mesmo rendimento. Esse acordo está ativo em 2026 — diferente do acordo com Portugal, extinto em 2023.
O que é o Modelo 720 e o espanhol que compra imóvel no Brasil precisa preenchê-lo?
O Modelo 720 é a declaração informativa obrigatória da Agencia Tributaria espanhola sobre bens no exterior. Todo residente fiscal na Espanha com imóvel fora do país avaliado acima de €50.000 deve declarar. Qualquer imóvel relevante em Florianópolis supera esse limiar. O prazo é de 1 de janeiro a 31 de março do ano seguinte. As sanções desproporcionais foram eliminadas pela Ley 5/2022 (decisão do TJUE), mas a obrigação permanece.
Como o espanhol transfere dinheiro da Espanha para comprar imóvel em Florianópolis?
Via SWIFT bancário ou plataformas digitais como Wise e Remessa Online. Atenção: o BBVA não opera no Brasil e não oferece envio para BRL — clientes BBVA devem usar Wise, CaixaBank ou corretora de câmbio. O custo total fica entre 2% e 3% do valor. O comprador deve registrar o ingresso de capital no SCE-IED do Banco Central em até 30 dias, para garantir a repatriação futura.
Espanhol precisa de visto para comprar imóvel no Brasil?
Não, para fechar o negócio. Espanhóis entram sem visto por até 90 dias — suficiente para visitar e assinar. Para residência mais longa: Visto de Nômade Digital (VITEM XIV) para quem trabalha remotamente (renda mínima USD 1.500/mês); Visto de Investidor Imobiliário (RN 36/2018) para imóvel acima de R$ 1 milhão, com residência temporária de quatro anos.
Quais documentos espanhóis precisam ser apostilados para a escritura no Brasil?
A Espanha é signatária da Convenção de Haia. Documentos são apostilados via Ministerio de Justicia (Sede Electrónica), com apostila eletrônica verificável. Após a apostila, documentos em espanhol precisam de tradução juramentada para uso em cartório. Documentos típicos: certidão de nascimento, certidão de casamento, procuração. O CPF é obtido via consulados brasileiros na Espanha (Madri, Barcelona ou Bilbao) ou presencialmente no Brasil.
Qual imposto incide na compra de imóvel em Florianópolis para estrangeiros?
O ITBI é igual para brasileiros e estrangeiros: 2% sobre o valor venal ou de transação em Florianópolis. Não há sobretaxa por ser estrangeiro. Os custos totais de fechamento ficam entre 4% e 6% do valor (ITBI + escritura + registro). Sobre renda de aluguel ou ganho de capital, o tratado Brasil-Espanha evita a dupla tributação.
Espanhol pode financiar imóvel no Brasil?
Sim, com residência permanente (CRNM): acesso a bancos com LTV de até 80% e prazo de até 35 anos. Sem residência permanente: compra à vista, fintechs (LTV 50–60%) ou financiamento direto com incorporadora. Imóvel acima de R$ 1 milhão gera direito a visto de investidor (RN 36/2018), com residência temporária de quatro anos — caminho para residência permanente e depois financiamento bancário.
A Regente Imóveis e a consultoria para compradores espanhóis
A Regente Imóveis atua em Florianópolis há mais de 25 anos. O processo inclui análise jurídica do imóvel, orientação sobre documentação apostilada e coordenação com tradutores juramentados em Santa Catarina. Para o comprador espanhol, a articulação cobre o tratado de bitributação e as obrigações do Modelo 720, feita em conjunto com tributaristas parceiros — para que a estrutura da compra esteja alinhada com a legislação brasileira e com as obrigações perante a Agencia Tributaria.